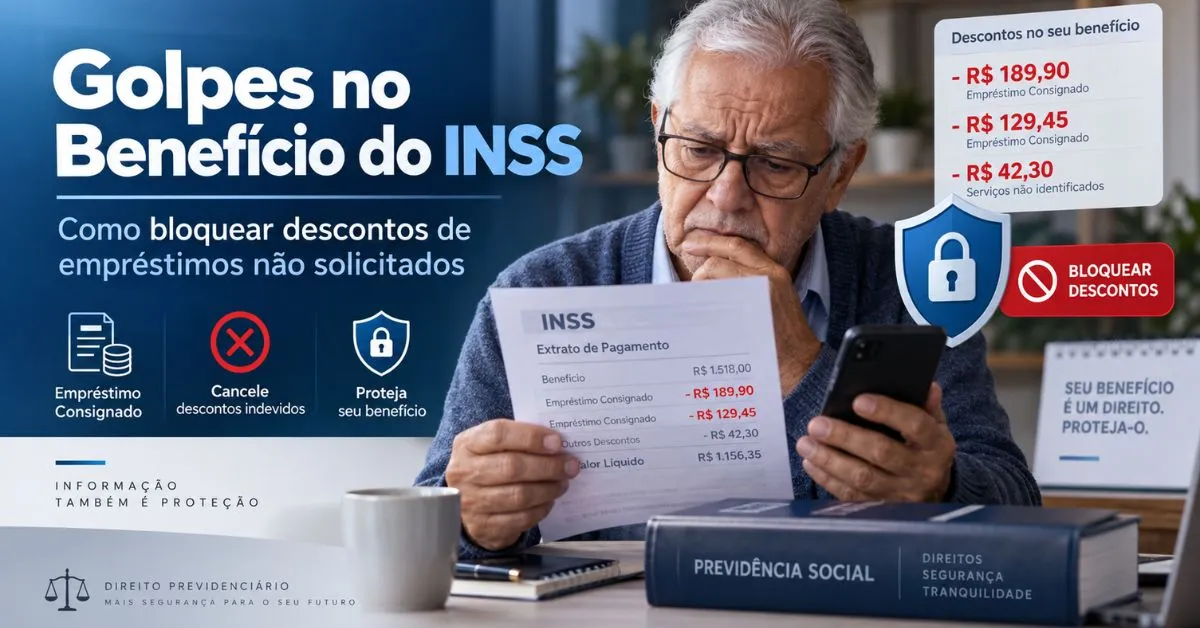
Encontrar um desconto desconhecido na aposentadoria ou na pensão pode comprometer o orçamento e trazer uma dúvida imediata: como impedir que o dinheiro continue sendo retirado?
Quando o problema envolve um empréstimo consignado não reconhecido, é importante agir em duas frentes: proteger o benefício contra novas contratações e contestar a operação que já está gerando cobranças. Bloquear o benefício para novos empréstimos não cancela, por si só, um contrato existente nem interrompe automaticamente suas parcelas. O bloqueio preventivo e a exclusão do empréstimo são providências diferentes.
A seguir, veja como identificar a origem do desconto, registrar a contestação e reunir informações para buscar a suspensão das cobranças e a recuperação dos valores indevidos.
Como identificar um empréstimo não solicitado no benefício?
O primeiro passo é consultar o Extrato de Empréstimo Consignado no Meu INSS. Esse documento permite verificar as operações vinculadas ao benefício, os valores das parcelas, os prazos de pagamento e a margem disponível. Para acessá-lo, entre com sua conta Gov.br e pesquise por “Extrato de empréstimo”. Salve o arquivo para conferir os lançamentos com calma.
Compare essas informações com o Extrato de Pagamento de Benefício e com o extrato da conta bancária em que recebe a aposentadoria ou a pensão. Essa comparação ajuda a separar o que foi descontado no benefício daquilo que foi debitado posteriormente pelo banco.
Ao encontrar uma operação desconhecida, anote o nome da instituição, o número do contrato, o valor da parcela e quando percebeu o primeiro desconto. Verifique também se existem outros contratos que você não reconhece.
Não confunda empréstimo consignado com mensalidade associativa. São cobranças diferentes, com procedimentos próprios de contestação. A Lei nº 15.327/2026 passou a proibir descontos destinados a associações e entidades semelhantes nos benefícios administrados pelo INSS, mesmo com autorização do beneficiário.
Caso a dúvida esteja no valor calculado da aposentadoria, e não em um desconto identificado, consulte também o conteúdo sobre erro no cálculo do INSS e como buscar a correção do benefício.
Como bloquear o benefício para novos empréstimos?
O pedido pode ser feito pelo serviço “Bloquear ou Desbloquear Benefício para Empréstimo”, disponível no Meu INSS. O procedimento oficial é:
- Acesse o aplicativo ou site oficial do Meu INSS com seu CPF e senha.
- No campo “Do que você precisa?”, digite “Bloquear / Desbloquear”.
- Escolha o serviço e solicite o bloqueio do benefício correspondente.
- Siga as orientações, guarde o protocolo e acompanhe a resposta em “Consultar Pedidos”.
O serviço é gratuito. Havendo dificuldade de acesso ou dúvida sobre o pedido, procure orientação pela Central 135. Não considere o bloqueio concluído apenas por ter iniciado a solicitação: acompanhe o resultado informado pelo INSS.
Esse bloqueio se refere à possibilidade de contratar crédito consignado, não ao pagamento da aposentadoria ou da pensão. Para resolver parcelas de um empréstimo já registrado, é necessário contestar a contratação e solicitar as medidas correspondentes.
Como contestar os descontos de um empréstimo não reconhecido?
A contestação deve identificar a operação e deixar claro que você não reconhece a contratação. Reclamar apenas que “o benefício veio menor”, sem indicar o lançamento questionado, pode dificultar a compreensão do problema.
Peça ao banco os documentos da contratação
Procure a instituição financeira pelos canais oficiais, acessados por iniciativa própria. Solicite uma resposta documentada, com número de protocolo, e peça a cópia integral do contrato, os registros de autorização e o comprovante de liberação do dinheiro.
As regras operacionais divulgadas pelo INSS exigem documentação da contratação e autorização expressa do beneficiário. Por isso, a apuração não deve se limitar à informação de que “há um contrato no sistema”: é importante examinar como a autorização foi obtida e para onde o dinheiro foi enviado.
Se o banco apresentar uma assinatura que você não reconhece, registre essa objeção de forma específica. Em processos judiciais, o Tema 1.061 do STJ estabelece que, quando o consumidor contesta a autenticidade da assinatura em contrato bancário apresentado pela instituição, cabe ao banco demonstrar sua autenticidade.
Nas contratações digitais, também é necessário analisar os registros de identificação e consentimento. Não é correto concluir que todo contrato sem reconhecimento facial é automaticamente inválido: as regras divulgadas em agosto de 2026 admitem validação alternativa em determinadas situações de ausência de biometria, mantendo a exigência de autorização expressa.
Registre a reclamação no canal correto
A página oficial do serviço “Solicitar Exclusão de Empréstimo Consignado” orienta que reclamações e pedidos de exclusão de empréstimos não contratados sejam registrados no Consumidor.gov.br. Portanto, não basta procurar uma opção de bloqueio no Meu INSS e presumir que o contrato foi cancelado.
Verifique se a instituição financeira participa da plataforma, descreva o problema e apresente os documentos disponíveis. As empresas participantes têm até dez dias para responder. Esse prazo é de resposta à reclamação, não uma garantia de cancelamento ou restituição. Se não houver solução, também podem ser procurados o Procon e a Defensoria Pública, conforme o caso.
Tenha cuidado com os dados inseridos: o relato público da reclamação pode ser consultado por outras pessoas. Utilize os campos apropriados e os anexos para informações pessoais, evitando expor CPF completo, número do benefício ou dados bancários no texto público.
Modelo de contestação para adaptar
Não reconheço a contratação do empréstimo identificado pelo número [contrato], vinculado ao meu benefício, com parcelas de R$ [valor] e descontos identificados desde [mês/ano]. Não autorizei essa operação. Solicito a apuração da contratação, o fornecimento do contrato completo, dos registros de autorização e do comprovante de liberação dos recursos. Requeiro a suspensão dos descontos durante a análise e, constatada a irregularidade, a exclusão da operação e a restituição dos valores indevidamente descontados. Solicito resposta por escrito e número de protocolo.
Adapte o texto aos fatos reais. Caso tenha recebido algum depósito ou conversado com alguém que se apresentou como funcionário do banco, descreva o ocorrido. Evite aceitar um refinanciamento ou assinar uma nova proposta apenas porque alguém afirmou que isso seria necessário para “cancelar” o contrato anterior.
Quais provas devem ser guardadas?
Organize uma pasta com os extratos do benefício e da conta bancária, os contratos disponibilizados, os protocolos de atendimento e as respostas recebidas. Preserve também mensagens, números de telefone, comprovantes de transferências e capturas de tela relacionadas à abordagem suspeita.
Havendo indícios de fraude, registre um boletim de ocorrência e relate os fatos de maneira objetiva. A preservação desses registros ajuda a documentar o episódio e suas consequências. Entretanto, não trate o boletim como substituto da contestação: o pedido de suspensão ou exclusão do empréstimo precisa ser encaminhado pelos canais correspondentes.
Uma organização útil é colocar os acontecimentos em ordem: contato recebido, eventual depósito, primeira parcela descontada, reclamações apresentadas e respostas do banco. Isso facilita explicar o caso sem perder informações importantes.
O dinheiro caiu na conta, mas eu não pedi o empréstimo. O que fazer?
Um depósito desconhecido exige cuidado. Não trate o valor como dinheiro disponível para gastar e não faça uma devolução por orientação de alguém que entrou em contato inesperadamente.
Procure o banco por um canal oficial e solicite a identificação da origem do crédito. Se houver necessidade de devolver recursos, peça instruções formalizadas e verificáveis, com identificação da instituição destinatária e comprovante da operação. O INSS alerta que não solicita transações bancárias, senhas ou informações sensíveis por mensagens ou ligações.
Também não é seguro presumir que o reconhecimento da fraude permitirá ficar com o valor depositado. O Código Civil prevê a restituição de pagamentos indevidos e veda o enriquecimento sem causa. Conforme os fatos, os recursos podem precisar ser devolvidos ou considerados na apuração dos valores entre as partes.
Se o dinheiro já tiver sido transferido a terceiros durante o golpe, registre essa circunstância e preserve os comprovantes. A análise deverá considerar o caminho dos recursos, e não apenas a existência de um depósito inicial.
É possível recuperar os valores descontados indevidamente?
Sim. A Lei nº 15.327/2026 prevê a devolução integral e atualizada dos descontos indevidos de crédito consignado. A lei estabelece prazo de até 30 dias, contado da notificação da irregularidade ainda não comunicada ou da decisão administrativa definitiva que reconheça o desconto como indevido, conforme a hipótese aplicável, ressalvados os casos previstos no próprio texto legal. Isso não significa que qualquer ligação gere automaticamente um depósito em 30 dias: é importante documentar a comunicação e acompanhar o reconhecimento da irregularidade.
Além disso, o artigo 42 do Código de Defesa do Consumidor prevê a devolução em dobro do que foi pago indevidamente, com correção monetária e juros, salvo hipótese de engano justificável. A restituição em dobro não deve ser prometida como resultado automático: sua aplicação depende do enquadramento jurídico e das circunstâncias da cobrança.
A eventual indenização por danos morais é outra questão. Embora o consumidor tenha direito à reparação de danos quando presentes os requisitos legais, não é possível garantir indenização ou fixar previamente seu valor apenas porque houve um desconto questionado.
Quando é possível pedir a suspensão judicial dos descontos?
Quando as parcelas continuam sendo retiradas e comprometem despesas essenciais, pode ser necessário avaliar um pedido judicial de tutela de urgência, buscando interromper os descontos antes do julgamento definitivo.
O artigo 300 do Código de Processo Civil exige elementos que demonstrem a probabilidade do direito e o perigo de dano ou risco ao resultado útil do processo. Em outras palavras, é preciso apresentar indícios consistentes da irregularidade e explicar por que aguardar pode agravar o prejuízo. A suspensão depende de decisão judicial; não existe garantia de concessão imediata.
Para essa avaliação, reúna os documentos da cobrança e os comprovantes das despesas afetadas, como medicamentos, alimentação e moradia. Explique concretamente o impacto das parcelas no orçamento, sem exagerar nem omitir informações.
Como evitar novos golpes envolvendo o INSS?
Desconfie de mensagens que peçam atualização cadastral por links, solicitem senhas ou orientem transferências para “regularizar” o benefício. Em alerta publicado em agosto de 2026, o INSS reforçou que links falsos podem ser usados para capturar dados pessoais e bancários. Na dúvida, encerre o contato e procure diretamente o Meu INSS ou a Central 135.
Tenha atenção especial a ameaças de corte do benefício por falta de prova de vida. Não siga links recebidos em mensagens para supostamente impedir o bloqueio. Consulte a situação pelos canais oficiais e não entregue dados ou faça pagamentos a quem se apresenta como intermediário.
Para entender esse procedimento, leia também como funciona o sistema de prova de vida automática do INSS.
Orientação jurídica ajuda a definir a medida adequada
Cada situação exige conferir o contrato, a autorização, os descontos e o destino do dinheiro. Antes de contratar assistência, pergunte se a atuação abrange a análise da operação bancária, a contestação das cobranças e, quando necessário, medidas judiciais urgentes.
O conteúdo Advogado Previdenciário: O Que Faz e Como Ele Pode Te Ajudar apresenta o papel da orientação jurídica em questões relacionadas aos benefícios. Em casos de consignado não reconhecido, a avaliação deve considerar também os aspectos bancários e de defesa do consumidor.
Ao perceber um desconto suspeito, comece pelos documentos: identifique a operação, registre a contestação e guarde os protocolos. Não assine novos contratos nem transfira valores sob pressão. O objetivo é esclarecer o que aconteceu e buscar uma solução documentada, sem transformar o primeiro problema em outro.
Este conteúdo é informativo e não substitui a análise jurídica individualizada. Orientações e regras verificadas em setembro de 2026.